
Brasil ganará terreno en el verano 2027: el real ayuda, el bolsillo decide
Cinco años de viajes argentinos, la situación del turismo local y una predicción propia para enero y febrero: 1,35 millones de llegadas a Brasil, con un dólar de referencia cercano a R$5,50 y riesgos que pueden cambiar el escenario.
Ilustración original generada con IA; las costas reunidas en la imagen son una composición simbólica. Análisis y opinión de Aplicación Popular. Corte informativo: 31 de octubre de 2026. Horizonte de la predicción: enero y febrero de 2027.
Brasil ganará atractivo para los argentinos que todavía pueden financiar vacaciones en el exterior. Esa es la dirección más probable del próximo verano. La caída del real después de la reelección de Lula añade un incentivo a un mercado que ya era enorme. Su alcance dependerá de una segunda moneda, el peso argentino, y de una tercera variable que suele desaparecer de los titulares: el precio final de la estadía.
Mi pronóstico central es una recuperación moderada: alrededor de 1,35 millones de llegadas desde Argentina a Brasil entre enero y febrero de 2027, aproximadamente un 5% por encima del mismo bimestre de 2026. Para el turismo argentino espero una temporada fragmentada, con presión sobre el gasto por viajero y dificultades especiales para las propuestas de playa que conserven tarifas altas sin ofrecer una diferencia clara. Son previsiones propias, con los supuestos y límites que se desarrollan más adelante.
Cinco años para entender cómo llegamos hasta aquí
La serie de los últimos cinco años completos muestra tres etapas: el golpe de la pandemia, la reconstrucción del flujo y el salto de 2025. El Anuario Estadístico del Ministerio de Turismo de Brasil permite comprobar 2021-2024; el cierre oficial de 2025 completa la comparación.
| Año completo | Llegadas a Brasil desde Argentina | Lectura turística |
|---|---|---|
| 2021 | 67.280 | Año excepcionalmente afectado por las restricciones sanitarias. |
| 2022 | 1.032.762 | Reapertura y recuperación del movimiento. |
| 2023 | 1.882.240 | Reconstrucción de un flujo cercano a los niveles previos a la pandemia. |
| 2024 | 1.960.182 | Crecimiento del 4,1% frente a 2023. |
| 2025 | 3.386.823 | Salto del 72,8% frente a 2024 y récord de la serie reciente. |
En conjunto son 8.329.287 llegadas en cinco años. Se cuentan entradas, no personas distintas: un viajero puede aparecer más de una vez. La serie por procedencia/residencia tampoco equivale exclusivamente a ciudadanos argentinos que fueron de vacaciones; incluye otros motivos y todas las vías de ingreso. Estas distinciones evitan convertir un registro turístico en una cifra de veraneantes únicos.
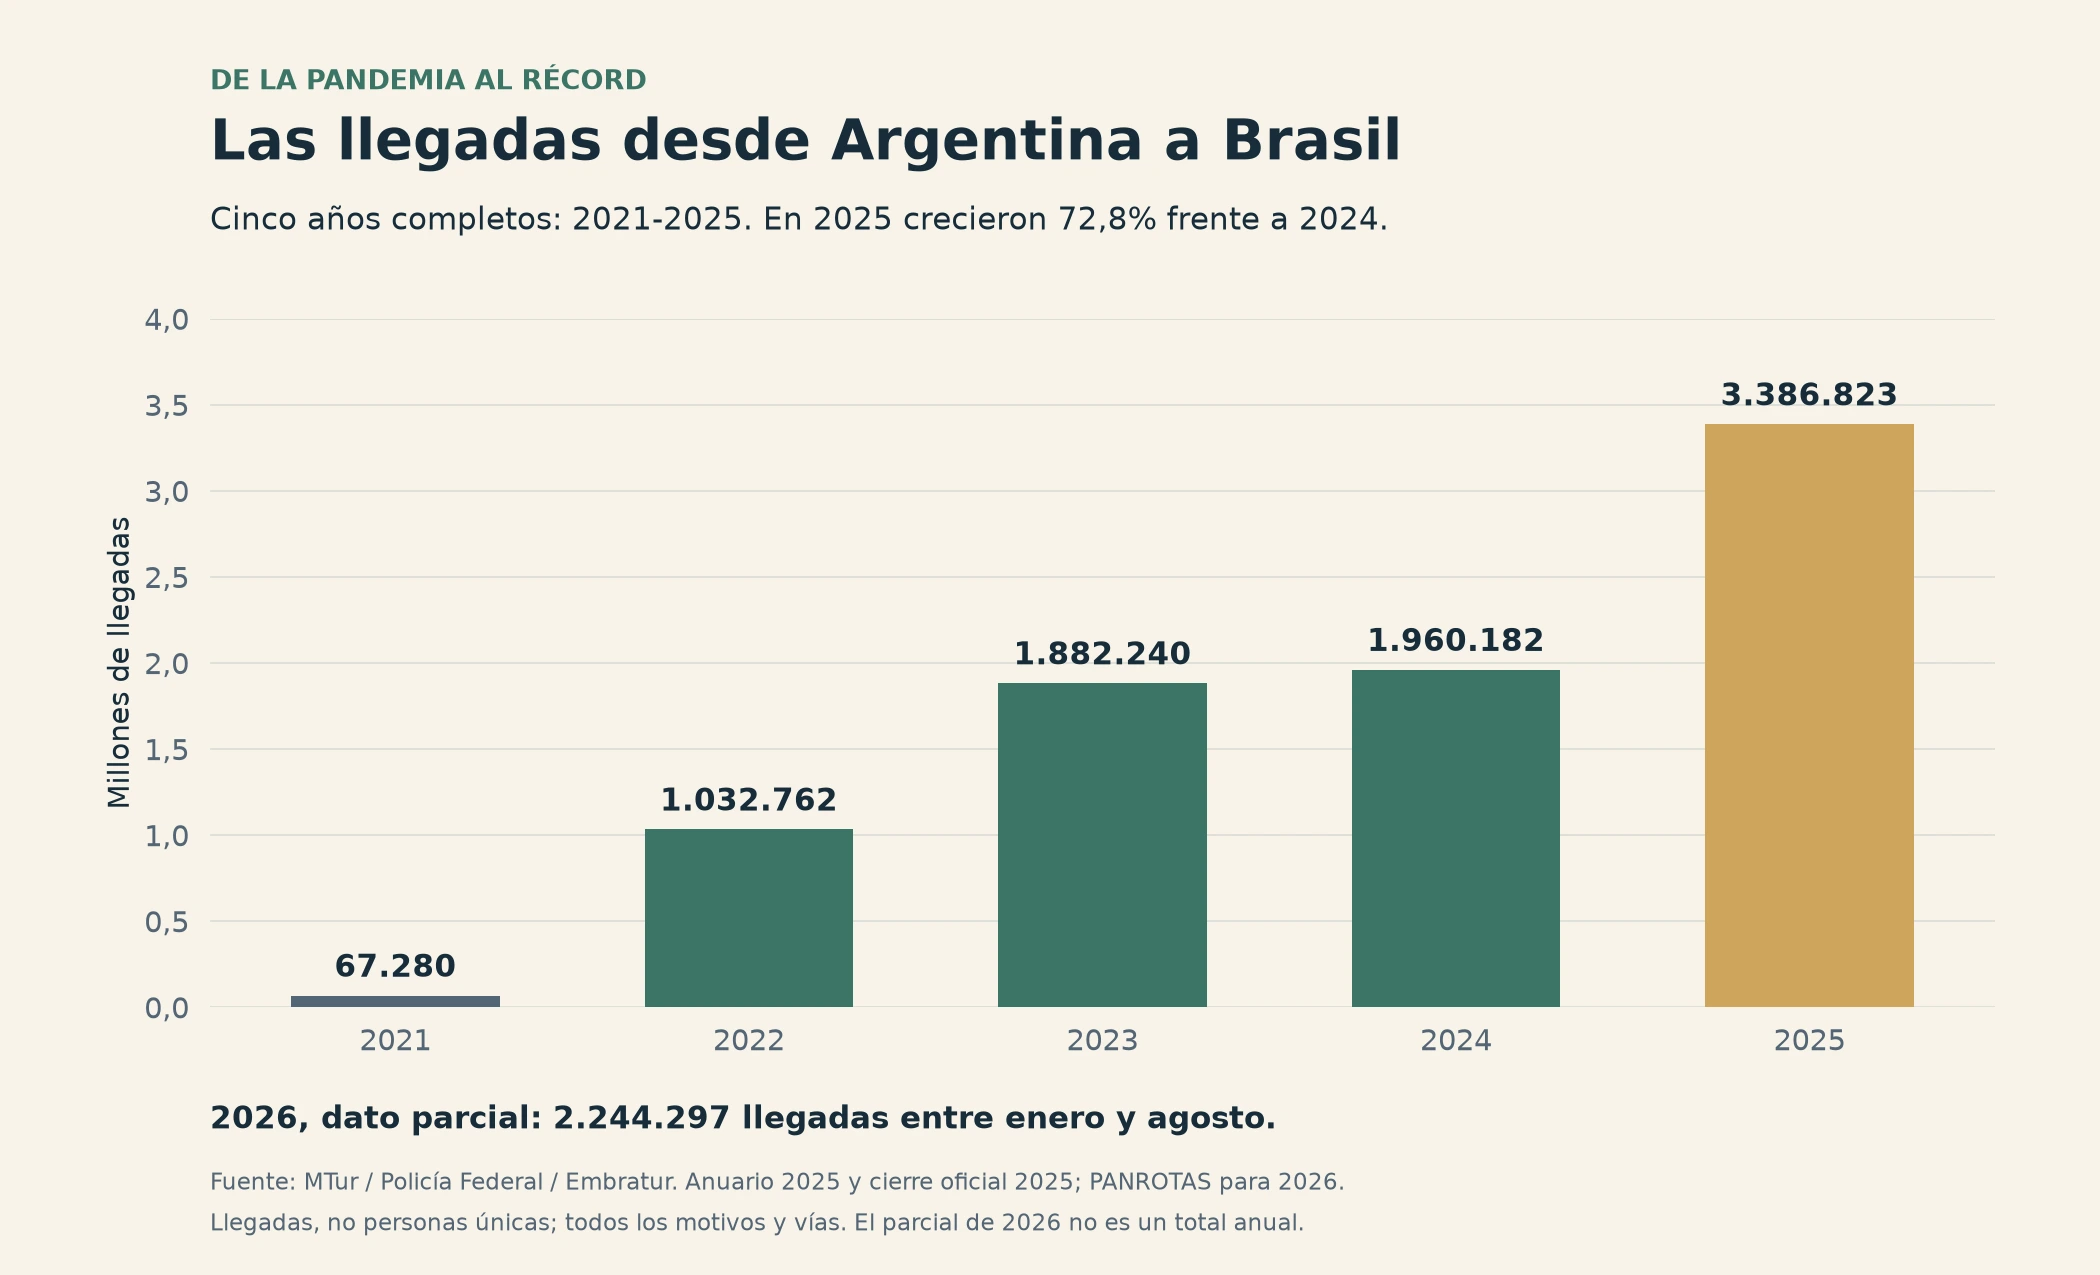
Elaboración propia con MTur, Policía Federal y Embratur. El gráfico separa los años completos del dato parcial de 2026.
El crecimiento de 2025 ocurrió antes de la elección de octubre de 2026. Atribuir toda la preferencia por Brasil al resultado electoral invierte la cronología. La cercanía, las playas, los viajes familiares por carretera, las conexiones aéreas y los precios relativos ya habían construido ese mercado.
En 2026, el dato específico por origen que pudimos contrastar es de 2.244.297 llegadas desde Argentina entre enero y agosto, según los registros oficiales publicados por PANROTAS. Es un acumulado de ocho meses: compararlo directamente con los doce meses de 2025 induciría a error. El Ministerio brasileño informó además que el país había alcanzado los siete millones de visitantes internacionales al comenzar octubre, considerando todos los orígenes, en su balance publicado el 26 de octubre.
El real cayó esta semana; la comparación con otros veranos cuenta otra historia
La referencia oficial PTAX de venta del Banco Central brasileño pasó de R$5,0377 por dólar el 23 de octubre a R$5,4212 el 30, última rueda del mes. El dólar ganó 7,6% en reales; el valor del real en dólares cayó 7,1%. Los porcentajes difieren porque uno se calcula sobre el recíproco del otro. La serie SGS 1 del BCB permite reproducir el cálculo. La PTAX es una referencia, no la cotización minorista garantizada a un turista.
La palabra «barato» necesita una fecha de comparación. Calculando la media simple de las observaciones diarias de esa misma serie, el dólar promedió R$5,90 en enero-febrero de 2025 y R$5,27 en enero-febrero de 2026. Las observaciones de 2025 y las de 2026 muestran por qué la baja reciente del real no garantiza repetir la ventaja cambiaria de 2025.
Con R$5,42 por dólar, quien llega con divisas obtiene más reales que en la víspera electoral, pero menos que con el promedio del verano de 2025. Entre ambos momentos también cambiaron los precios brasileños. Un dólar que compra más moneda local puede comprar menos noches de hotel si la tarifa subió lo suficiente.
Ese recorrido tampoco fue lineal bajo el mismo presidente. La PTAX terminó 2024 en R$6,1923 y 2025 en R$5,5024 por dólar, según los cierres de 2024 y 2025. La moneda perdió valor un año y lo recuperó al siguiente. El nombre del ganador electoral, por sí solo, explica poco de la cotización que encontrará una familia en febrero.
Argentina tiene un problema de rentabilidad y de bolsillo, con realidades distintas
La preocupación empresarial merece atención y datos comparables. En su balance del verano 2026, CAME estimó 30,7 millones de turistas recorriendo el país, 9,5% más que en 2025. El gasto total real creció 4,5%, mientras el gasto diario real por turista bajó 3,3%. La estadía media pasó de 3,7 a 3,65 noches. Es un relevamiento sectorial, con metodología y universo propios; no debe equipararse con las entradas migratorias brasileñas.
Ese balance permite entender una aparente contradicción: puede haber más movimiento y, al mismo tiempo, consumidores que cuidan más cada gasto. Una ciudad llena durante Carnaval no demuestra que todos sus hoteles hayan recuperado margen durante la temporada. Importan las noches vendidas, la tarifa efectivamente cobrada, los descuentos y los costos de operar.
El INDEC aporta otro plano del diagnóstico. En septiembre de 2026 llegaron 432.200 turistas no residentes, 15,3% más interanual, y salieron 613.100 residentes, 13,2% menos. El saldo fue negativo en unas 180.800 llegadas/salidas de turistas. Brasil siguió como principal destino, con 124.000 viajes, aunque cayó 20,1% interanual; desde Brasil llegaron 113.800 turistas, un aumento de 22,3%. Son movimientos turísticos, no un saldo de dólares.
La recuperación receptiva y la contracción emisiva convivían antes de la sacudida cambiaria. Por eso espero que el nuevo incentivo brasileño compita con una restricción real de ingresos. Una familia que ya tenía presupuesto puede cambiar Mar del Plata por Florianópolis. Otra puede seguir eligiendo una escapada cercana porque el pasaje o el combustible internacional siguen fuera de su alcance.
Los representantes de FAEVYT, FEHGRA y AHT consultados por LA NACION el 27 de octubre describieron límites de oferta, costos y rentabilidad. Son diagnósticos y reclamos de sus entidades. Ayudan a interpretar la preocupación, sin reemplazar las mediciones de demanda ni demostrar que toda consulta por Brasil ya se convirtió en una reserva.
La cuenta que decide las vacaciones
Para un gasto fijado en reales, la relación básica es:
Costo en pesos = precio en reales × pesos efectivos por dólar ÷ reales por dólar.
El dólar efectivo debe reflejar el medio de pago y sus costos aplicables. La cotización del real en una pantalla no permite comparar, por sí sola, efectivo, tarjeta, transferencias y paquetes. Tampoco todo el viaje está fijado en reales: un pasaje o un contrato dolarizado puede conservar su precio, mientras una posada que mantiene una tarifa en BRL sí transmite la ventaja cambiaria.
Para dimensionarlo, aplicamos la baja observada del real entre el 23 y el 30 de octubre a cuatro presupuestos hipotéticos. Con precios y dólar en pesos constantes, un gasto totalmente fijado en BRL baja 7,1%. Si el 60% está en BRL y el 40% permanece fijo en dólares, el ahorro total se reduce al 4,2%. Si además los precios brasileños del primer componente suben 5%, queda en 1,5%. Con esa misma mezcla y un dólar efectivo en pesos 15% más caro, el presupuesto termina 13,3% por encima del inicial.
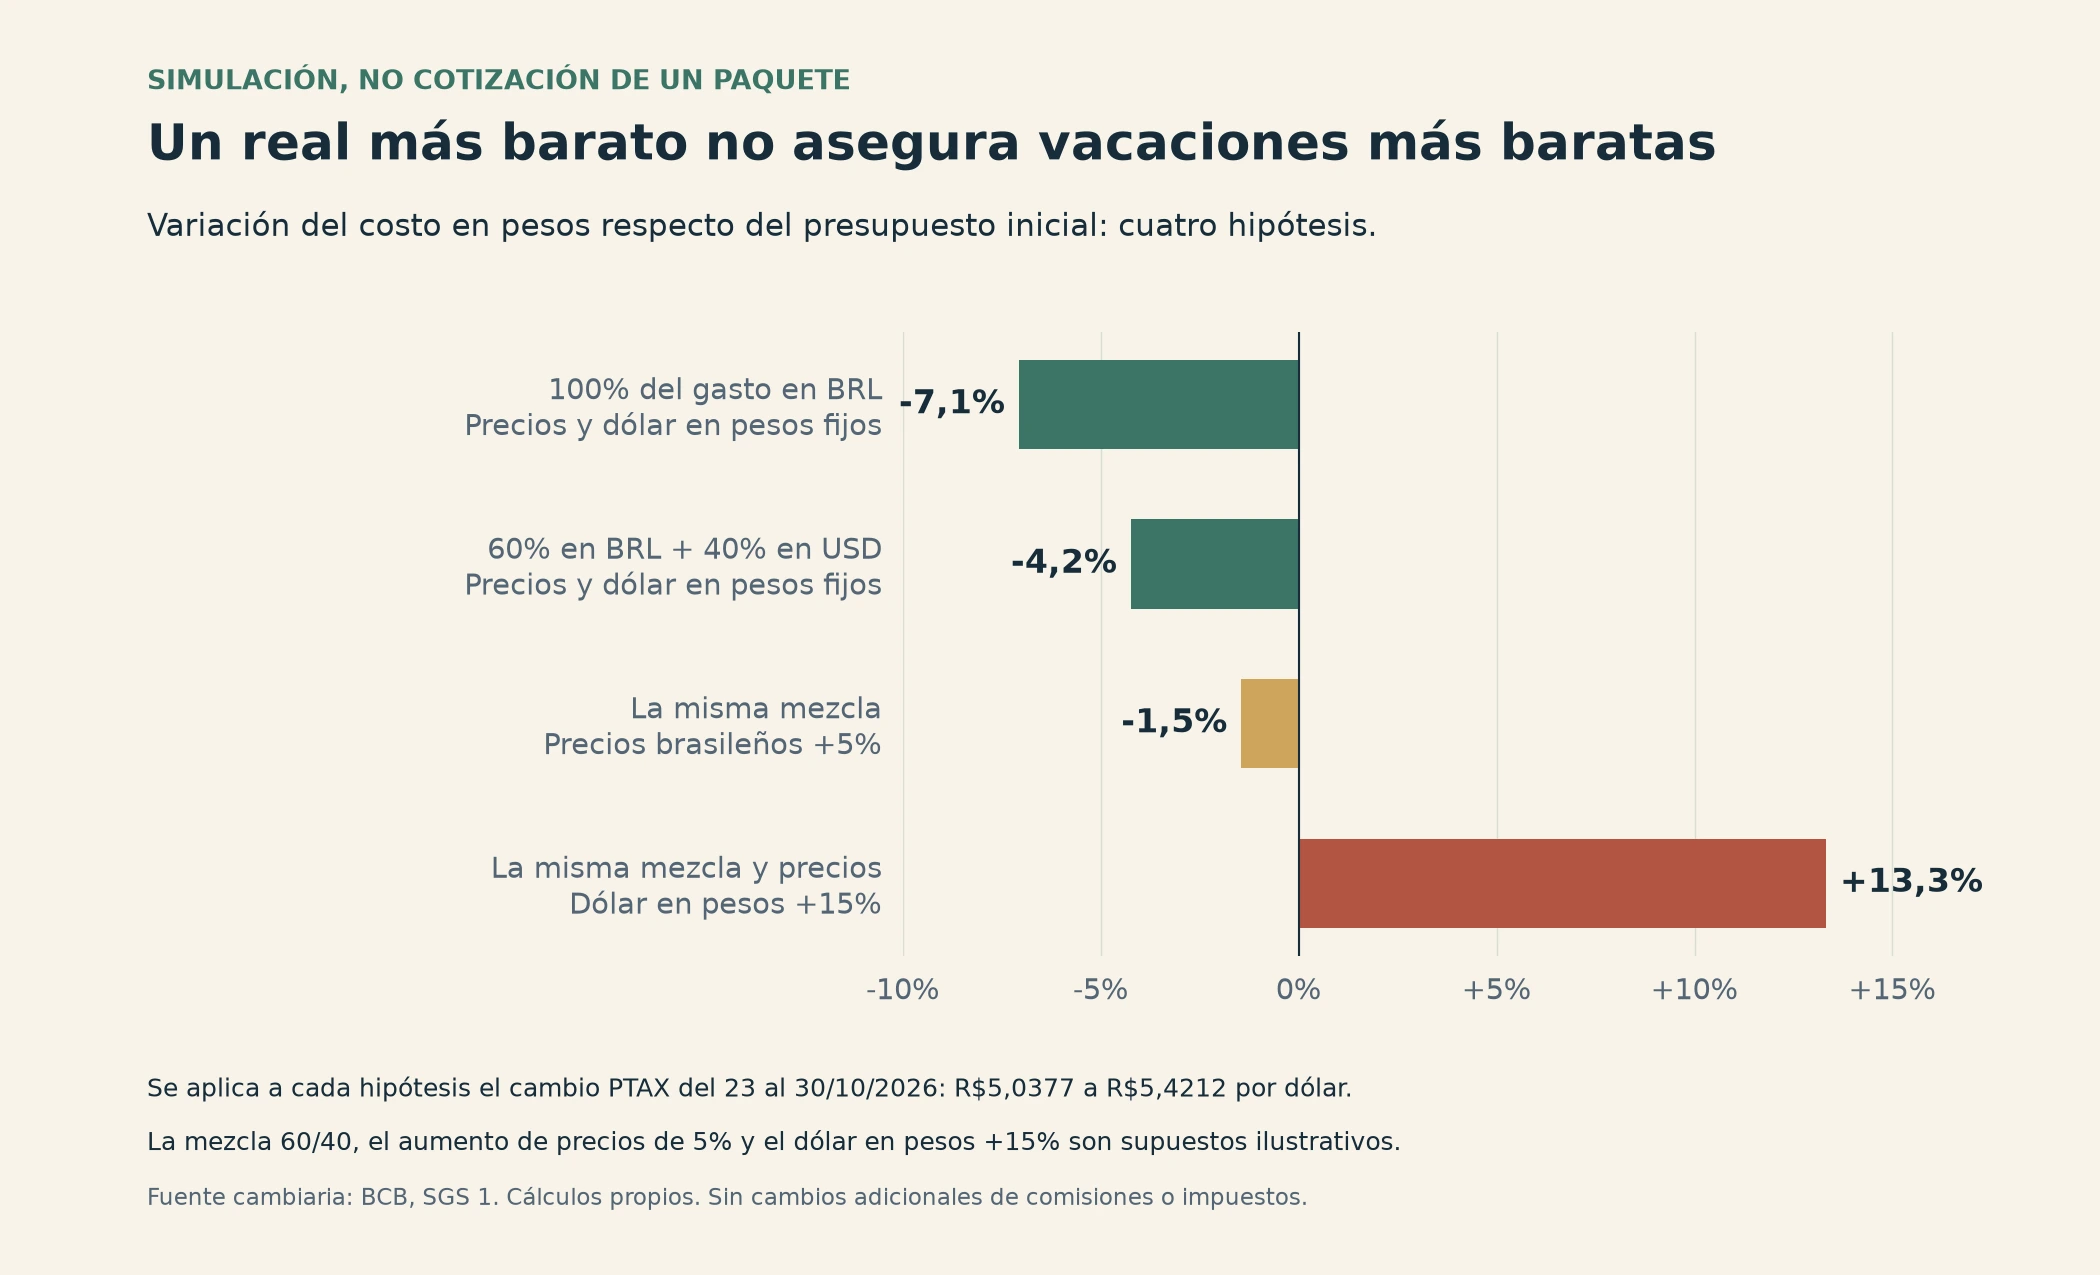
Simulación de sensibilidad, no oferta comercial ni pronóstico de inflación. La mezcla 60/40 y las variaciones de precios y del dólar argentino son supuestos ilustrativos. Se mantienen sin cambios adicionales las comisiones y los impuestos.
La enseñanza es práctica: el real puede debilitarse y las vacaciones igualmente encarecerse en pesos. Comparar viajes exige el mismo número de personas, noches, categoría, equipaje, traslados, alimentación y condiciones de cancelación. Con esas equivalencias, Brasil podrá mostrar oportunidades concretas; sin ellas, cualquier porcentaje de ahorro puede ser una comparación engañosa.
Lula ganó; ahora el mercado espera decisiones económicas
La reelección fue confirmada por el Tribunal Superior Electoral, que informó 51,79% de votos válidos para Lula. El resultado resuelve quién recibió el mandato. La confianza financiera dependerá también de las decisiones fiscales, del equipo económico y de la capacidad de construir acuerdos políticos.
Mi lectura es que parte de la prima de incertidumbre permanecerá durante la transición, con oscilaciones y posibles recuperaciones del real cuando aparezcan señales creíbles. Hay además un contrapeso monetario: la meta Selic seguía en 13,75% anual el 30 de octubre, según la serie oficial del BCB. Una tasa elevada puede favorecer la demanda de activos en reales, aunque no elimina el riesgo fiscal ni garantiza su apreciación.
Para Brasil, recibir turistas aporta divisas e ingresos a destinos y comercios. La depreciación también encarece compras e insumos externos y puede trasladarse a precios. El sector turístico puede beneficiarse mientras otras actividades o consumidores enfrentan costos. Suponer que una moneda más débil es una buena noticia para todo el país omite esa distribución de efectos.
Hay un segundo canal para Argentina: con un real más débil, a los brasileños les cuesta más comprar servicios argentinos si sus precios en dólares no cambian. El sector local puede enfrentar simultáneamente una mayor competencia por los argentinos y dificultades para atraer brasileños. En Brasil, además, el encarecimiento de los viajes al exterior puede reforzar la demanda doméstica de playas y alojamientos, absorbiendo parte de la ventaja cambiaria que esperaba el visitante extranjero. Son mecanismos económicos condicionados, no flujos ya medidos después de la elección.
Mi predicción para enero y febrero de 2027
Me inclino por R$5,50 por dólar como referencia central para el promedio PTAX del bimestre, con una banda de trabajo de R$5,20 a R$5,80 para ese promedio; las cotizaciones diarias pueden quedar fuera de ella. Es un juicio prospectivo propio, no una cotización futura conocida, un consenso del mercado ni un intervalo calculado por un modelo estadístico. La hipótesis es que una parte del shock poselectoral persiste, mientras los intereses elevados y las señales económicas limitan una depreciación continua.
Ese centro de R$5,50 ofrecería alrededor de 4,3% más reales por dólar que el promedio del verano 2026. Para una canasta brasileña que subiera 5% interanual, su costo en dólares quedaría aproximadamente 0,7% más alto. Es una prueba de sensibilidad: incluso acertar la dirección del cambio puede dejar muy poco ahorro después de actualizar los precios.
En pesos, la misma referencia equivaldría a unos $327 por real si el dólar efectivo costara $1.800, o $364 si costara $2.000. Esos dos precios del dólar son hipótesis para mostrar la conversión, no pronósticos sobre el peso; tampoco incluyen un margen adicional de conversión BRL/USD. Sirven para evaluar cuánto cambia la cuenta de cada familia sin confundir una proyección brasileña con una cotización argentina garantizada.
En cantidad de viajes, tomo como base 741.827 llegadas desde Argentina en enero de 2026, informadas por Embratur, y 544.692 en febrero, consignadas en el comunicado oficial reproducido por la Federación de Convention & Visitors Bureaux de Río. Suman 1.286.519. Sobre esa base, mi escenario central de +5% arroja unos 1,35 millones en el bimestre de 2027, con una franja de planificación de 1,29 a 1,42 millones, equivalente aproximadamente a un crecimiento de 0% a 10%.
La previsión combina un incentivo cambiario reciente, una red aérea más amplia y la preferencia ya establecida por Brasil, moderados por el deterioro observado en las salidas argentinas de septiembre. La programación difundida durante la FIT contemplaba para todo 2026 una oferta de 3,7 millones de asientos y un crecimiento del 7,5% en vuelos entre ambos países. Es capacidad prevista del año, no una confirmación de ocupación ni de frecuencias adicionales para este verano.
Espero que enero concentre el mayor volumen de llegadas y que febrero tenga un pico de presión sobre precios alrededor de Carnaval. Los desfiles competitivos de Río están previstos para el 7, 8 y 9 de febrero de 2027, según la LIESA. Ese calendario vuelve poco razonable hablar de un febrero uniformemente barato. Después del pico, los alojamientos con disponibilidad tendrán más incentivo para negociar; su intensidad variará por destino.
En Argentina espero un volumen agregado de turismo interno cercano al verano anterior, con gasto real por viajero contenido y una ocupación apoyada en fines de semana, eventos y financiación. La costa de precio medio y medio-alto tendrá mayor exposición a Brasil. Las escapadas próximas, las propuestas con cuotas útiles y los destinos con una experiencia diferenciada tendrán mejores posibilidades de defender demanda. El riesgo principal para muchas pymes será vender suficientes noches sin recuperar margen.
Qué podría hacer fallar esta previsión
El escenario central supone que el dólar efectivo en pesos no sube más de aproximadamente 10% desde el cierre de octubre, que se sostiene la oferta de transporte y que no aparece una interrupción climática o económica generalizada. Una suba del dólar argentino del 15% al 20%, sin un movimiento proporcional en Brasil, debilitaría la previsión de recuperación de viajes. Una apreciación persistente del real por debajo de R$5 por dólar también reduciría el incentivo.
Considero dos alternativas para el cambio brasileño: una normalización hacia R$4,80-R$5,20 si mejora con fuerza la confianza, y un escenario de mayor estrés de R$5,80-R$6,50 si empeoran las expectativas. Tampoco en este último el beneficio argentino sería automático: habría que observar simultáneamente el peso, los salarios y las tarifas. Estas bandas son hipótesis de planificación, no límites que el mercado tenga obligación de respetar.
Para evaluar la predicción habrá que mirar las llegadas efectivas desde Argentina de enero-febrero, la conversión de reservas y los costos comparables de estadía. Las búsquedas por internet sirven como señal temprana, pero no alcanzan para declarar cumplido un pronóstico de viajes. Revisaría la estimación si los datos previos a la temporada siguieran mostrando una contracción sostenida pese al incentivo cambiario.
La respuesta del turismo argentino debería concentrarse en presupuestos finales claros, financiación que el cliente pueda usar, estadías flexibles y una gestión de costos que permita competir. También en medir ingreso por habitación y margen durante toda la temporada, además del porcentaje de ocupación en el mejor fin de semana. La preferencia de una familia por Brasil es una decisión económica y de descanso, no una falta de compromiso con su país.
Brasil tiene ventaja para captar parte del presupuesto vacacional disponible; Argentina conserva herramientas para disputar esa elección. Mi apuesta es por una temporada brasileña fuerte y una competencia argentina exigente, con consumidores que compararán mucho y reservarán con cautela. El real ayudará a inclinar decisiones. El bolsillo y la calidad de la propuesta decidirán cuántas de ellas llegan a convertirse en vacaciones.